EKUZ warto mieć, ale sama zwykle nie wystarczy na zagraniczny wyjazd. Europejska Karta Ubezpieczenia Zdrowotnego daje dostęp do publicznej opieki zdrowotnej na zasadach obowiązujących mieszkańców danego kraju, natomiast ubezpieczenie turystyczne chroni przed kosztami prywatnego leczenia, ratownictwa i transportu medycznego do Polski. Najbezpieczniej traktować te rozwiązania jako uzupełniające się, a nie alternatywne.
EKUZ i polisa turystyczna – najważniejsze różnice
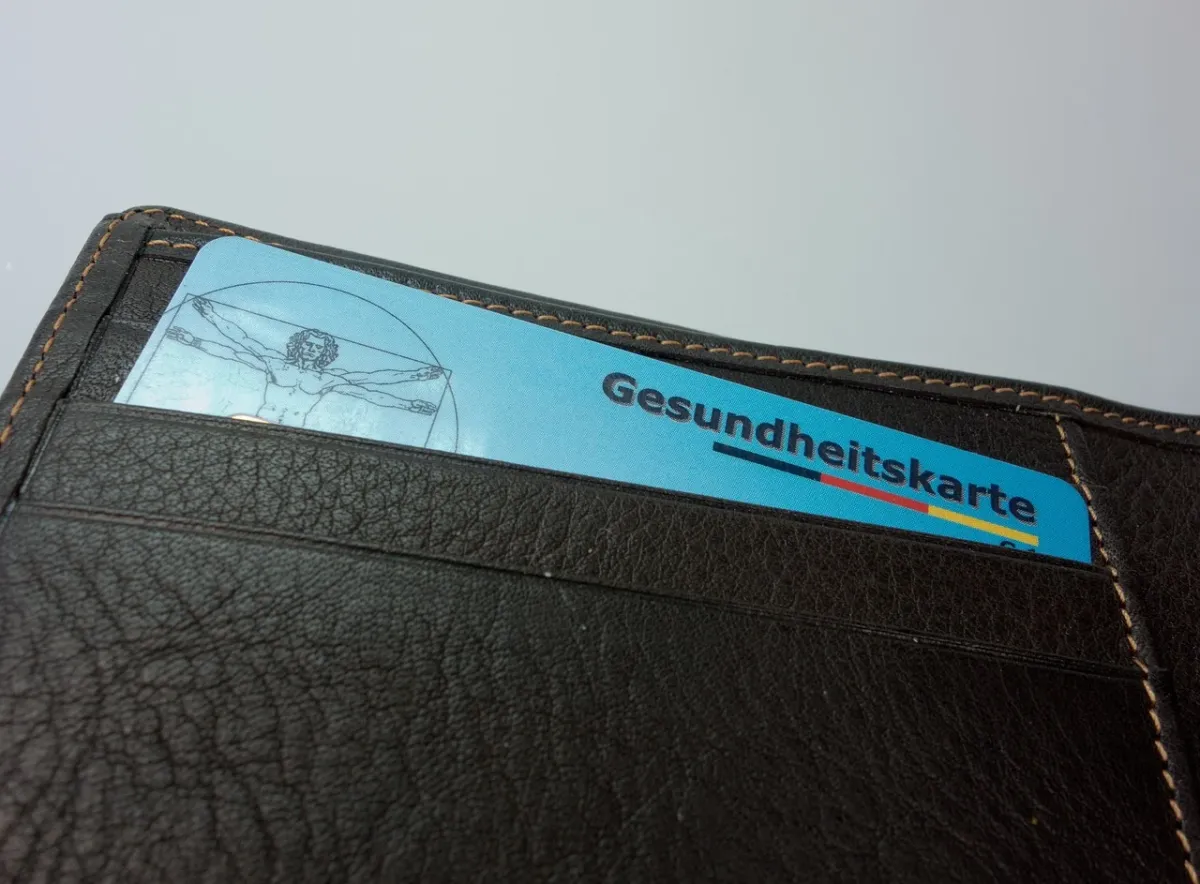
EKUZ nie jest odrębnym ubezpieczeniem. To dokument wydawany przez NFZ, który potwierdza prawo do niezbędnych, nieplanowanych świadczeń zdrowotnych podczas czasowego pobytu w państwach UE, EFTA oraz w Wielkiej Brytanii i Irlandii Północnej. Leczenie odbywa się na takich samych zasadach jak w przypadku osób ubezpieczonych w danym kraju, więc lokalne dopłaty również mogą dotyczyć posiadacza karty.
Polisa turystyczna działa na podstawie warunków określonych w OWU. Jej zakres może obejmować leczenie w placówkach prywatnych, koszty transportu, ratownictwo, Assistance, NNW, OC i bagaż. Ochrona zależy od wybranego wariantu, sum ubezpieczenia oraz wyłączeń odpowiedzialności.
| Cecha | EKUZ | Ubezpieczenie turystyczne |
|---|---|---|
| Zasięg | UE, EFTA oraz Wielka Brytania i Irlandia Północna | Europa lub cały świat, zależnie od polisy |
| Rodzaj placówek | Publiczne, które działają w lokalnym systemie ochrony zdrowia | Publiczne i prywatne, jeśli przewidują to OWU |
| Transport medyczny do Polski | Co do zasady nie | Tak, na warunkach określonych w polisie |
| Ratownictwo górskie i morskie | Zwykle nie | Tak, jeśli zakres obejmuje takie koszty |
| OC i NNW | Nie | Możliwe w ramach wybranego wariantu |
| Assistance i bagaż | Nie | Możliwe po wybraniu odpowiednich elementów ochrony |
Dlaczego EKUZ często nie wystarcza?
Karta działa wyłącznie w ramach publicznego systemu danego państwa. W kurortach turystycznych najbliższa placówka może być prywatną kliniką, która nie rozlicza świadczeń z lokalnym ubezpieczycielem. W takiej sytuacji EKUZ nie zapewni bezpłatnej wizyty, a rachunek za konsultację, badania i leki pozostanie po stronie pacjenta.
Trzeba też pamiętać, że publiczna opieka zdrowotna w różnych państwach działa według odmiennych zasad. Jeżeli mieszkańcy danego kraju dopłacają do wizyty, leków, transportu lub pobytu w szpitalu, posiadacz EKUZ również może zostać obciążony taką opłatą.
Największe ryzyko finansowe wiąże się jednak z transportem medycznym do Polski. EKUZ co do zasady go nie pokrywa. Specjalistyczny transport sanitarny lub lotniczy po ciężkim wypadku może kosztować dziesiątki tysięcy złotych, a w niektórych przypadkach nawet więcej. Wyjątkowe zasady dotyczą sytuacji, w której NFZ wyrazi zgodę na transport z przyczyn ekonomicznych, gdy dalsze leczenie za granicą byłoby droższe. Nie jest to jednak standardowa ochrona dostępna na podstawie samej karty.
EKUZ nie pomoże również w następujących sytuacjach:
- Leczenie odbywa się w prywatnej klinice lub gabinecie bez umowy z publicznym systemem danego kraju.
- Potrzebna jest akcja poszukiwawcza albo ratownictwo górskie, na przykład po wypadku na stoku.
- Konieczny jest transport medyczny do Polski lub transport zwłok.
- Chcesz uzyskać odszkodowanie za uszczerbek na zdrowiu, zniszczony bagaż albo opóźniony lot.
- Wyrządzisz szkodę innej osobie, na przykład podczas jazdy na nartach, i potrzebujesz ochrony OC.
Przykładowo koszt użycia helikoptera ratunkowego w Alpach może wynieść kilkanaście tysięcy złotych. Dokładna kwota zależy od kraju, rodzaju akcji i zakresu udzielonej pomocy, ale EKUZ nie jest rozwiązaniem, które automatycznie przejmuje taki rachunek.
Kiedy wystarczy EKUZ, a kiedy potrzebna jest polisa?
Przy krótkim wyjeździe do dużego miasta w UE, połączonym głównie ze zwiedzaniem, EKUZ może zapewnić podstawowy dostęp do publicznej opieki zdrowotnej. Nadal nie daje jednak ochrony przed lokalnymi dopłatami ani kosztami transportu do kraju. Dlatego nawet w takim scenariuszu warto mieć kartę i rozważyć niedrogą polisę obejmującą koszty leczenia oraz Assistance.
Polisa jest szczególnie potrzebna, gdy:
- wyjeżdżasz poza UE, EFTA lub Wielką Brytanię i Irlandię Północną, gdzie EKUZ nie działa,
- planujesz narty, trekking, wspinaczkę, sporty wodne albo inną aktywność zwiększającą ryzyko wypadku,
- podróżujesz z dziećmi lub osobą, która może wymagać szybkiej organizacji pomocy,
- chorujesz przewlekle i potrzebujesz rozszerzenia ochrony zgodnie z OWU,
- zależy Ci na prywatnych placówkach, transporcie medycznym, OC, NNW lub ochronie bagażu.
Przy aktywnym wyjeździe sprawdź, czy polisa obejmuje konkretną dyscyplinę. Narciarstwo na wyznaczonych trasach, jazda poza trasami, nurkowanie czy wspinaczka mogą być przypisane do różnych kategorii ryzyka. Sama obecność ubezpieczenia kosztów leczenia nie zawsze oznacza ochronę podczas każdej aktywności.
Dlaczego warto mieć oba zabezpieczenia?
EKUZ i ubezpieczenie turystyczne odpowiadają na inne potrzeby. Karta ułatwia korzystanie z publicznego systemu ochrony zdrowia w Europie, a polisa przejmuje koszty i organizację pomocy, których karta nie obejmuje. Dzięki temu nie musisz wybierać między jednym a drugim rozwiązaniem.
Połączenie obu zabezpieczeń daje kilka konkretnych korzyści:
- EKUZ potwierdza prawo do leczenia w publicznych placówkach na zasadach lokalnego systemu.
- Polisa może sfinansować leczenie prywatne, gdy publiczna placówka jest niedostępna albo niewystarczająca.
- Assistance pomaga zorganizować wizytę, hospitalizację, transport i kontakt z ubezpieczycielem.
- Ubezpieczenie może obejmować ratownictwo, transport do Polski, OC, NNW oraz bagaż.
- Zakres polisy można dopasować do kraju, planowanych aktywności i stanu zdrowia.
Co sprawdzić przed wyjazdem?
Przed podróżą poświęć kilka minut na sprawdzenie dokumentów. Karta EKUZ jest bezpłatna, a wniosek można złożyć między innymi przez Internetowe Konto Pacjenta lub aplikację mojeIKP. Każda osoba, także dziecko, potrzebuje własnej karty. Aktualne zasady jej uzyskania i ważności sprawdzisz w NFZ.
W polisie zweryfikuj przede wszystkim:
- czy terytorium ochrony obejmuje wszystkie kraje odwiedzane podczas podróży,
- jakie są sumy ubezpieczenia kosztów leczenia i transportu medycznego,
- czy OWU obejmuje choroby przewlekłe oraz planowane sporty,
- czy w zakresie znajdują się ratownictwo, Assistance, OC, NNW i bagaż,
- jakie wyłączenia odpowiedzialności mogą ograniczyć wypłatę świadczenia.
Zapisz numer polisy i telefon do centrum alarmowego, najlepiej także offline w telefonie. W razie poważnego urazu skontaktuj się z ubezpieczycielem możliwie szybko, a dokumentację medyczną, rachunki i potwierdzenia płatności zachowaj do czasu zakończenia sprawy.
Najprostsza decyzja wygląda więc tak: na wyjazd do Europy zabierz EKUZ, ale nie traktuj jej jako zamiennika polisy. Przy górach, sportach, dzieciach, chorobach przewlekłych i wszystkich podróżach poza obszar działania karty ubezpieczenie turystyczne powinno być podstawowym zabezpieczeniem finansowym.