Standardowa polisa turystyczna zazwyczaj obejmuje spokojną rekreację, ale może nie zadziałać podczas nurkowania, wspinaczki, jazdy poza trasą czy raftingu. Aby ograniczyć ryzyko odmowy wypłaty, potrzebujesz rozszerzenia o sporty wysokiego ryzyka lub ekstremalne. Najważniejsze jest jednak nie samo zaznaczenie klauzuli sportowej, lecz sprawdzenie w OWU, czy obejmuje ona konkretną dyscyplinę oraz jej parametry, takie jak wysokość, głębokość lub stopień trudności trasy.
Dlaczego standardowa polisa nie wystarcza?
Podstawowe ubezpieczenie turystyczne zwykle chroni przed nagłym zachorowaniem, typowym wypadkiem, kosztami leczenia i pomocą assistance. Zakres ten może dotyczyć także rekreacyjnych aktywności, takich jak pływanie, jogging, spacer po górach wyznaczonym szlakiem czy spokojna jazda na rowerze. Nie oznacza to jednak automatycznej ochrony podczas każdej formy ruchu.
Ubezpieczyciel ocenia zdarzenie przez pryzmat definicji zapisanych w umowie. Jeżeli uraz powstał podczas aktywności zakwalifikowanej w OWU jako sport wysokiego ryzyka albo ekstremalny, a polisa nie obejmowała takiego rozszerzenia, towarzystwo może odmówić pokrycia leczenia, transportu lub ratownictwa. W takiej sytuacji sam fakt posiadania ubezpieczenia turystycznego nie wystarczy.
Największe obciążenia finansowe mogą wiązać się nie tylko z hospitalizacją. W górach, na morzu lub w trudno dostępnym terenie konieczne bywa użycie specjalistycznego sprzętu, transport śmigłowcem albo przeprowadzenie akcji poszukiwawczej. Dlatego przy aktywnym wyjeździe sprawdź, czy rozszerzenie obejmuje zarówno leczenie, jak i koszty ratownictwa oraz transportu medycznego.
Klauzula sportowa nie zastępuje całej polisy turystycznej. Jest rozszerzeniem umowy podstawowej i działa wyłącznie w granicach opisanych w OWU.
Jak ubezpieczyciele dzielą aktywności sportowe?
Nie istnieje jedna, obowiązująca wszystkie towarzystwa definicja sportu ekstremalnego. Ubezpieczyciele stosują własne kategorie i wykazy. Ta sama aktywność może być uznana za rekreacyjną w jednej ofercie, za sport wysokiego ryzyka w drugiej, a za ekstremalną w trzeciej.
Na klasyfikację wpływa nie tylko nazwa dyscypliny. Znaczenie mogą mieć używany sprzęt, miejsce uprawiania sportu, wysokość nad poziomem morza, głębokość nurkowania, poziom trudności rzeki albo jazda po wyznaczonej trasie. Liczy się też sposób uprawiania sportu – amatorski, wyczynowy lub zawodowy.
| Kategoria sportu | Charakterystyka | Przykłady |
|---|---|---|
| Rekreacyjna | Aktywność wykonywana amatorsko, zwykle w przeznaczonym do tego miejscu i bez ponadstandardowych warunków. | Jogging, pływanie, fitness, spokojna jazda na rowerze, trekking po oznaczonym szlaku. |
| Wysokiego ryzyka | Dyscyplina wiążąca się z większym prawdopodobieństwem urazu albo wymagająca specjalnych umiejętności i sprzętu. | Nurkowanie, rafting, kitesurfing, wspinaczka, kolarstwo górskie, sporty motorowodne. |
| Ekstremalna | Aktywność odbywająca się w szczególnie trudnych warunkach lub wymagająca ponadprzeciętnego przygotowania. | BASE jumping, paralotniarstwo, speleologia, heliskiing, skoki spadochronowe, wspinaczka wysokogórska. |
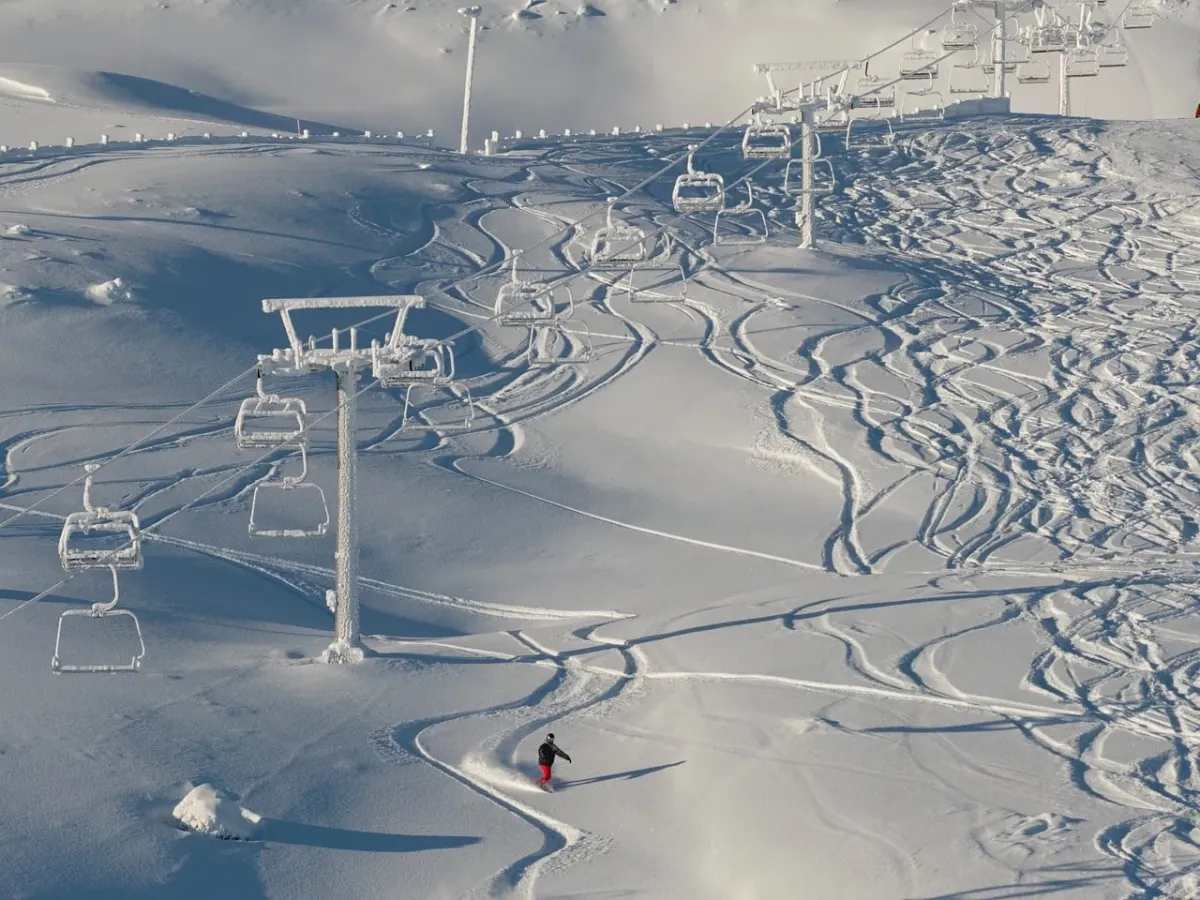
Przykładowo, nurkowanie może być objęte podstawową ochroną tylko do określonej głębokości, a po jej przekroczeniu wymagać rozszerzenia. Podobnie narciarstwo na przygotowanej trasie może być traktowane inaczej niż freeride, skialpinizm lub heliskiing. Nawet obecność instruktora nie zmienia automatycznie klasyfikacji aktywności.
Oddzielnego sprawdzenia wymaga sport wyczynowy. Ubezpieczyciel może uznać za taki udział w zawodach, treningach klubowych, obozie sportowym albo regularne uprawianie dyscypliny na poziomie wykraczającym poza rekreację. Rozszerzenie dla amatora nie zawsze obejmuje te sytuacje.
Co powinno zawierać ubezpieczenie turystyczne na sporty ekstremalne?
Dobrze dobrana ochrona powinna odpowiadać zarówno rodzajowi aktywności, jak i miejscu wyjazdu. Przed zakupem sprawdź następujące elementy:
- Koszty leczenia (KL) – limit powinien uwzględniać ceny opieki medycznej w kraju podróży. Innych sum możesz potrzebować w Europie, a innych w Stanach Zjednoczonych, Kanadzie czy Japonii.
- Koszty ratownictwa i poszukiwań – ważne przy wspinaczce, trekkingu wysokogórskim, raftingu oraz aktywnościach na morzu. Sprawdź, czy ochrona obejmuje akcję z użyciem śmigłowca i jaki obowiązuje limit.
- OC sportowe – przydatne, gdy podczas jazdy na stoku, rowerze lub uprawiania sportu wodnego nieumyślnie wyrządzisz szkodę innej osobie albo uszkodzisz jej sprzęt.
- NNW – zapewnia świadczenie za następstwa nieszczęśliwego wypadku, na przykład trwały uszczerbek na zdrowiu, zgodnie z zasadami określonymi w umowie.
- Ubezpieczenie sprzętu sportowego – może obejmować kradzież, uszkodzenie, zagubienie lub opóźnienie dostarczenia sprzętu, ale zwykle ma osobne limity i wyłączenia.
Nie zakładaj, że samo rozszerzenie sportowe automatycznie obejmuje sprzęt. W części ofert ochrona dotyczy przede wszystkim kosztów leczenia i ratownictwa, a narty, deska surfingowa, rower czy sprzęt nurkowy wymagają dodatkowej opcji.
Jak sprawdzić, czy konkretny sport jest objęty ochroną?
Najpewniejszym źródłem informacji są Ogólne Warunki Ubezpieczenia, czyli OWU. Materiały reklamowe mogą przedstawiać skrócony zakres, natomiast to dokument umowny określa definicje, limity i wyłączenia. Sprawdź polisę w następującej kolejności:
- Pobierz aktualne OWU przypisane do wybranego wariantu ubezpieczenia, a nie tylko ogólny opis produktu.
- Znajdź definicje aktywności oraz wykaz sportów rekreacyjnych, wysokiego ryzyka i ekstremalnych.
- Sprawdź parametry dyscypliny – wysokość trekkingu, głębokość nurkowania, stopień trudności rzeki, rodzaj trasy albo używany sprzęt.
- Zweryfikuj sport wyczynowy i sprawdź, czy udział w zawodach, treningach klubowych lub obozie wymaga dodatkowej klauzuli.
- Przeczytaj wyłączenia i limity dotyczące leczenia, ratownictwa, OC, NNW oraz sprzętu sportowego.
Jeżeli planujesz kilka aktywności podczas jednego wyjazdu, sprawdź każdą z nich osobno. Polisa może obejmować nurkowanie, ale nie obejmować freedivingu. Może chronić podczas narciarstwa na trasie, ale wyłączać jazdę poza trasami. W razie wątpliwości poproś ubezpieczyciela o potwierdzenie na piśmie i zachowaj je razem z dokumentami.
Na co uważać?
Rozszerzenie sportowe nie znosi wszystkich warunków umowy. Nawet właściwie dobrana polisa może nie zadziałać, gdy wypadek nastąpił w okolicznościach objętych wyłączeniem:
- Alkohol lub substancje odurzające – stan ubezpieczonego może skutkować odmową świadczenia, jeśli pozostaje w związku ze zdarzeniem.
- Brak wymaganych uprawnień – dotyczy na przykład patentu żeglarskiego, licencji lub innych zezwoleń potrzebnych do legalnego uprawiania danej aktywności.
- Sport zawodowy lub wyczynowy bez właściwego rozszerzenia – udział w zawodach i zorganizowanych treningach może mieć inną definicję niż amatorska aktywność podczas urlopu.
- Naruszenie zasad bezpieczeństwa – przykładem może być korzystanie z zamkniętej trasy, zakazanego terenu albo sprzętu niezgodnie z przeznaczeniem.
Alkohol i brak wymaganych uprawnień należą do najczęstszych powodów odmowy wypłaty. Posiadanie klauzuli sportowej nie chroni przed skutkami świadomego naruszenia warunków umowy ani przepisów obowiązujących w miejscu uprawiania sportu.
Co sprawdzić przed zakupem polisy?
Przed opłaceniem ubezpieczenia przejdź przez krótką listę kontrolną:
- Sprawdziłem w OWU każdą planowaną dyscyplinę.
- Zweryfikowałem limity wysokości, głębokości, trasy lub stopnia trudności.
- Dobrałem sumę KL do kraju i realnych kosztów leczenia.
- Sprawdziłem koszty ratownictwa, transportu i poszukiwań.
- Upewniłem się, że mam OC sportowe i NNW, jeśli są mi potrzebne.
- Sprawdziłem, czy sprzęt sportowy wymaga osobnego rozszerzenia.
- Posiadam wymagane uprawnienia i nie planuję aktywności w stanie wyłączającym ochronę.
Najbezpieczniejszy wybór nie polega na znalezieniu polisy z najdłuższą listą sportów, lecz na dopasowaniu ochrony do rzeczywistego planu wyjazdu. Właściwe rozszerzenie, adekwatna suma KL i uważna lektura OWU zmniejszają ryzyko, że po wypadku koszty leczenia lub ratownictwa zostaną po Twojej stronie.
Artykuł nie stanowi porady finansowej ani prawnej. Ostateczny zakres ochrony, limity i wyłączenia wynikają z aktualnych Ogólnych Warunków Ubezpieczenia konkretnego produktu.