Bankomat za granicą może oznaczać nie tylko wygodny dostęp do gotówki, lecz także dodatkowe opłaty albo próbę kradzieży danych. Bezpieczne korzystanie z bankomatów za granicą opiera się na dwóch zasadach: wybierz sprawdzone urządzenie i kontroluj sposób rozliczenia transakcji.
Jak nie przepłacić za wypłatę?
Przed wyjazdem sprawdź w tabeli opłat swojego banku prowizję za wypłatę gotówki za granicą, limity oraz zasady przewalutowania. Opłaty zależą od banku i rodzaju karty, dlatego nie należy zakładać, że wypłata będzie bezpłatna nawet wtedy, gdy korzystasz z konta walutowego.
Na koszt transakcji mogą składać się dwa niezależne elementy. Pierwszy to prowizja pobierana przez Twój bank. Drugi to surcharge, czyli opłata operatora konkretnego bankomatu. Operator powinien poinformować o niej na ekranie przed zatwierdzeniem wypłaty. Jeśli kwota jest wysoka, przerwij transakcję i poszukaj innego urządzenia.
Dlaczego trzeba odrzucić DCC?
DCC, czyli Dynamic Currency Conversion, pozwala rozliczyć wypłatę w walucie karty, na przykład w złotówkach, zamiast w walucie kraju pobytu. Bankomat pokazuje wtedy własny kurs wymiany. Zwykle jest on mniej korzystny niż kurs stosowany przez Twój bank albo organizację płatniczą.
Wybierz walutę lokalną, na przykład euro, funty lub dolary, i odrzuć propozycję przewalutowania przez bankomat. Komunikaty mogą mieć różne brzmienie, takie jak „without conversion”, „decline conversion” albo „charge in local currency”. Czytaj cały ekran, ponieważ przyciski potwierdzające i odrzucające bywają przedstawione w sposób, który łatwo pomylić.
Przed zatwierdzeniem sprawdź także kwotę wypłaty i wszystkie pokazane opłaty. Karta wielowalutowa może ograniczyć koszt przewalutowania, ale nie musi zwalniać z prowizji banku ani z surcharge.
Gdzie szukać bezpiecznych bankomatów?
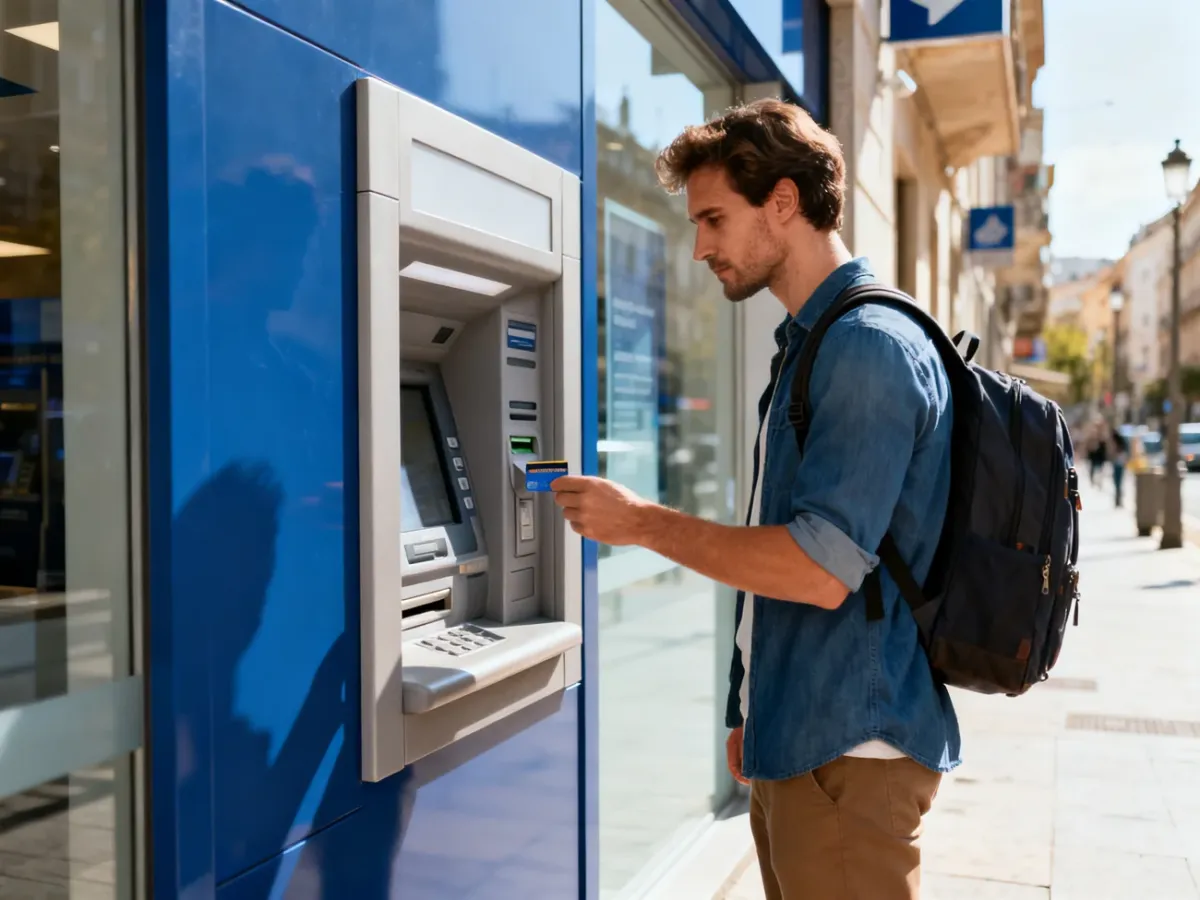
Najlepszym wyborem są bankomaty znajdujące się wewnątrz oddziału banku albo bezpośrednio przy jego wejściu. Takie urządzenia są zwykle lepiej oświetlone, objęte monitoringiem, a w razie zatrzymania karty możesz od razu poprosić personel o pomoc. Nie jest to gwarancja braku opłat, dlatego komunikaty na ekranie nadal trzeba czytać.
| Lokalizacja | Poziom bezpieczeństwa | Koszty dodatkowe |
|---|---|---|
| Oddział banku | Wysoki, łatwiejsza pomoc personelu | Zależne od banku i operatora |
| Główna, dobrze oświetlona ulica | Umiarkowanie wysoki, jeśli urządzenie wygląda na nienaruszone | Możliwe opłaty banku lub surcharge |
| Sklep, stacja benzynowa lub boczna uliczka | Niższy, szczególnie po zmroku | Często wyższe opłaty operatora |
Unikaj wolnostojących bankomatów w miejscach słabo oświetlonych, przy klubach nocnych i w pobliżu atrakcji turystycznych, jeśli masz alternatywę. Niezależni operatorzy mogą pobierać surcharge, a ich urządzenia częściej proponują DCC. Korzystaj z mapy bankomatów dostępnej w aplikacji banku, ale przed wypłatą i tak oceń samo urządzenie oraz otoczenie.
Jak sprawdzić bankomat pod kątem skimmingu?
Skimming polega na przechwyceniu danych karty za pomocą nakładki na czytniku, fałszywej klawiatury albo ukrytej kamery. Samo skopiowanie danych nie zawsze wystarcza do wypłaty, ale w połączeniu ze zdobytym PIN-em może prowadzić do nieautoryzowanych operacji.
Przed włożeniem karty poświęć kilka sekund na oględziny urządzenia. Zrezygnuj z transakcji, jeśli zauważysz którykolwiek z tych sygnałów:
- Luźny, odstający albo poruszający się czytnik kart.
- Klawiatura wyraźnie grubsza, miękka lub niedopasowana do obudowy.
- Ślady kleju, taśmy, folii, przewodów albo elementów doklejonych do urządzenia.
- Mały otwór lub obca część skierowana na klawiaturę, mogąca zawierać kamerę.
- Opór przy wkładaniu karty albo komunikat o błędzie po wpisaniu PIN-u.
Nie używaj siły, gdy karta nie chce wejść do czytnika. Może to wskazywać na nakładkę albo tak zwaną pętlę libańską, która zatrzymuje kartę w urządzeniu. Nie korzystaj też z pomocy przypadkowych osób. Oszust może próbować poznać PIN, przekonać Cię do ponownej próby albo odwrócić uwagę od karty.
Podczas wpisywania PIN-u zasłoń klawiaturę drugą ręką lub portfelem. Stań blisko urządzenia i ustaw ciało tak, aby osoby postronne nie widziały ekranu ani dłoni. Po wypłacie schowaj kartę i gotówkę, zanim odejdziesz. Włączone powiadomienia o transakcjach ułatwiają szybkie wykrycie nieprawidłowości.
Co zrobić, gdy coś pójdzie nie tak?
Awaria bankomatu nie zawsze oznacza utratę pieniędzy, ale wymaga szybkiego zabezpieczenia sytuacji. Gdy urządzenie nie wyda gotówki, zatrzyma kartę albo pokaże błąd po obciążeniu rachunku, wykonaj następujące czynności:
- Nie odchodź od bankomatu, dopóki nie upewnisz się, że urządzenie zakończyło operację.
- Zapisz numer lub identyfikator bankomatu, adres lokalizacji, godzinę i kwotę transakcji.
- Zachowaj wydruk albo zrób zdjęcie komunikatu o błędzie, jeśli nie narazisz się przy tym na niebezpieczeństwo.
- Sprawdź rachunek w aplikacji i skontaktuj się ze swoim bankiem, jeśli kwota została pobrana lub karta zniknęła w urządzeniu.
- Zablokuj kartę w aplikacji, a w razie podejrzanej transakcji zastrzeż ją zgodnie z procedurą banku.
Jeśli bankomat znajduje się przy oddziale, wejdź do środka i poproś personel o pomoc. Nie zakładaj jednak, że pracownik oddziału operatora może od razu wydać kartę należącą do zagranicznego banku. Reklamację dotyczącą obciążenia rachunku składa się przede wszystkim w swoim banku, natomiast surcharge może podlegać zasadom właściciela urządzenia.
Przed podróżą ustaw limity wypłat na poziomie potrzebnym podczas wyjazdu, włącz powiadomienia i zapisz numer całodobowej infolinii banku. Warto mieć także drugą kartę przechowywaną osobno. Dzięki temu zatrzymanie jednej karty nie pozbawi Cię dostępu do pieniędzy.
Najbezpieczniejszy nawyk jest prosty: wybierz bankomat przy oddziale banku, obejrzyj jego czytnik i klawiaturę, zasłoń PIN, a przy pytaniu o walutę wybierz walutę lokalną zamiast DCC.